


 InfoTva.ro
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X

de Redactia Infotva
la 27 Aug. 2026
Pentru orice profesionist care lucreaza zilnic cu TVA - contabil, economist sau expert contabil - pasul catre calitatea de consultant fiscal este, de multe ori, o continuare fireasca a experientei acumulate. Insa, examenul de atribuire a calitatii de consultant fiscal nu testeaza cunostinte generale, ci capacitatea de a aplica exact prevederile legale in situatii punctuale, adesea formulate astfel incat variantele de raspuns sa fie extrem de asemanatoare.
TVA ramane, constant, una dintre cele mai solicitate zone la acest examen: faptul generator, exigibilitatea, plafoanele pentru vanzarile la distanta, locul prestarii serviciilor, regimurile speciale, rambursarea taxei, cotele aplicabile in statele membre UE - sunt doar cateva dintre temele pe care candidatii trebuie sa le stapaneasca perfect. Iata ce trebuie sa faci ca sa treci examenul cu brio!
Sesiunea din 31 octombrie 2026 - ce trebuie sa stii
Examenul de atribuire a calitatii de consultant fiscal sau de consultant fiscal asistent - sesiunea octombrie 2026 - se desfasoara online, pe 31 octombrie 2026. Inscrierea si depunerea documentelor se fac exclusiv online, in perioada 21 septembrie – 9 octombrie 2026, pe site-ul Camerei Consultantilor Fiscali. Cu un termen atat de aproape, pregatirea temeinica si, mai ales, corect directionata, face diferenta intre promovare si un nou an de asteptare.
Pentru a participa la examenul de atribuire a calitatii de consultant fiscal, candidatii trebuie sa fie licentiati ai unei facultati cu profil economic, sa aiba o experienta profesionala de minimum 5 ani (dintre care minimum 3 ani in activitati precum elaborarea sau aplicarea legislatiei fiscale, administrare fiscala, activitate financiar-contabila sau activitate didactica universitara in domeniu), sa nu aiba antecedente penale relevante, sa aiba capacitate deplina de exercitiu si sa fie apti din punct de vedere medical pentru exercitarea profesiei.
Instrumentul care schimba modul in care te pregatesti: „Examen Consultant Fiscal 2026”
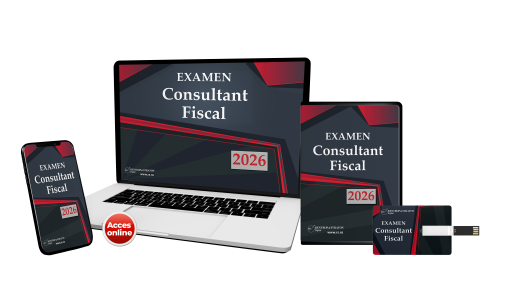
Lucrarea „Examen Consultant Fiscal 2026”, realizata de un colectiv de autori Rentrop & Straton, este o culegere de 185 de teste-grila rezolvate, construite exact dupa modelul celor de la examen, in deplina concordanta cu modificarile legislative recente. Disponibila in varianta online sau pe stick USB, lucrarea este gandita pentru a acoperi eficient materia, cu accent pe temele nou aparute in legislatie incepand cu 2026.
Printre subiectele acoperite de cele 185 de grile se regasesc teme esentiale de TVA, exact genul de intrebari la care o interpretare superficiala a textului de lege duce la raspunsuri gresite:
- faptul generator si exigibilitatea TVA;
- rambursarea TVA;
- locul prestarii serviciilor;
- plafonul pentru vanzarile la distanta;
- serviciile electronice prestate catre persoane neimpozabile din UE;
- cotele de TVA aplicate in statele membre UE;
- rabaturile, remizele si risturnurile;
- regimurile speciale de TVA;
- livrarea de bun imobil;
- tipurile de antrepozite vamale si statutul de operator economic autorizat.
Alaturi de acestea, lucrarea acopera si alte teme de actualitate - de la conditiile e-Factura si sanctiunile SAF-T, la CASS, executarea silita, impozitul pe veniturile microintreprinderilor sau radierea inregistrarii fiscale - construind o imagine completa asupra fiscalitatii aplicate in Romania in 2026.



Calendarul contabilului vesel 2026
Cartea Verde a impozitului pe profit
Manualul Contabilului Incepator - stick USB
- Atentie, contabili!Metode de stabilire a valorii de piata in tranzactiile intre persoane afiliate Principiul valorii de piata si ajustarea de catre organele fiscale | Cum alegi metoda de stabilire a valorii de piata | Metoda compararii preturilor | Metoda cost plus | Metoda...citeste mai mult
- Atentie, contabili!Reducerea capitalului social: metode, procedura, monografie contabila si tratament fiscal Cadrul legal al reducerii capitalului social | Metode de reducere a capitalului social | Hotararea AGA pentru reducerea capitalului social | Limitele legale ale reducerii:...citeste mai mult
- Atentie, contabili!
- Atentie, contabili!
- Atentie, contabili!
Ce aduce in plus aceasta lucrare fata de simpla parcurgere a legislatiei
1. Fiecare grila are raspunsul explicat, cu trimitere exacta la textul de lege. Nu invatati mecanic raspunsul corect, ci intelegeti ratiunea din spatele lui — esential mai ales la subiectele de TVA, unde nuantele legislative fac diferenta intre raspunsul corect si cel aparent corect.
2. Comentarii ale specialistilor pentru fiecare solutie. Rata de promovabilitate redusa la acest examen are, in mare parte, drept cauza lipsa accesului candidatilor la explicatii detaliate ale rationamentului juridic. Comentariile din lucrare umplu exact acest gol.
3. Identifici din timp intrebarile-capcana. La prima vedere, un articol de lege pare simplu — pana cand va confruntati cu o grila in care variantele de raspuns sunt formulate intentionat asemanator. Exersarea pe teste construite dupa acest model va antreneaza exact reflexul de care aveti nevoie in ziua examenului.
Comanda ACUM Examen Consultant Fiscal 2026
Exemple de grile din lucrare
Pentru a intelege nivelul de detaliu al lucrarii, iata un exemplu de grila bazata pe o modificare legislativa recenta:
Organul fiscal poate sa formuleze cererea de dizolvare a unei societati comerciale a carei activitate este suspendata temporar la ONRC, numai dupa: a) expirarea termenului de inactivitate temporara; b) 1 an de la expirarea termenului de inactivitate temporara; c) expirarea termenului de inactivitate temporara, in situatia in care nu si-a reluat activitatea.
Raspuns corect: c), conform art. I pct. 4 din Legea nr. 239/2025, care introduce alin. (4³) la art. 92 din Codul de procedura fiscala.
Fiecare astfel de grila este insotita, in lucrare, de textul integral al articolului de lege pe care se fundamenteaza raspunsul.
Ce spun cei care au folosit deja lucrarea
„Am parcurs lucrarea dvs., editia precedenta, si am remarcat imediat utilitatea comentariilor. Mie mi s-a intamplat de multe ori sa vad teste rezolvate si sa nu-mi dau seama de ce s-a optat pentru anumite solutii. Comentariile elimina complet neclaritatile." - Andreea Dita, Contabil, Bucuresti
„Cred ca rezolvarea de teste-grila este cea mai buna metoda de pregatire pentru examenul de consultant fiscal. Cu cat rezolvi mai multe astfel de teste, cu atat acumulezi mai multe informatii si, in plus, te familiarizezi cu atmosfera de examen si scapi de emotii." - Marcel Dorut, Consultant fiscal, Suceava
„Lucrarea dvs. face un lucru foarte bun, anume ofera si explicatii ale specialistilor vizavi de solutia data. Intelegi astfel mult mai clar de ce raspunsul corect este acela, si nu altul." - Alexandra Simion, Economist, Timisoara
Utila si dincolo de examen
Indiferent daca te inscrii sau nu la examenul din octombrie, lucrarea te transforma intr-un bun cunoscator al fiscalitatii aplicate din Romania. Grilele sunt informative prin insasi natura lor - te ajuta sa intelegi rapid modul in care trebuie gestionate modificarile legislative, fiind un sprijin real si in activitatea financiar-contabila curenta, nu doar in perspectiva examenului.
Lucrarea este disponibila in doua variante:
- Online - acces rapid, de pe orice dispozitiv, oriunde si oricand, cu reducere si fara cost de transport. Pret: 210,90 lei (redus de la 250 lei + TVA).
- Stick USB - livrat prin curier, disponibil permanent langa calculatorul dumneavoastra. Pret: 222 lei, la care se adauga taxa de transport de 23 lei.
Achizitia este acoperita de o garantie de 30 de zile - daca te razgandesti, primesti banii inapoi.
Nu amana pregatirea!!!
Cu examenul programat pe 31 octombrie 2026 si inscrierile deschise intre 21 septembrie si 9 octombrie, timpul de pregatire este limitat. O pregatire structurata pe teste-grila explicate, cu accent pe temele de TVA si pe modificarile legislative recente, va ofera exact tipul de siguranta de care aveti nevoie pentru a intra in examen fara emotii.
Comanda ACUM Examen Consultant Fiscal 2026
 de Redactia Infotva
Redactia InfoTVA are un colectiv de 3 autori specializati din domeniul fiscal. Zilnic aducem in atentia dvs. tot ce este nou legat de aplicarea regimului TVA, intocmirea corecta a facturilor, depunerea declaratiilor si obligatiile fiscale care le revin angajatorilor. Explicam in mod detaliat modificarile aparute si oferim solutii practice pentru orice dilema generata de noutatile cotidiene!
Sfaturi de la Experti - Intrebari si Raspunsuri
Urmareste-ne pe Google News

NOU! Modificari TVA 2026
Raport GRATUIT pentru contabili
Ce schimbari trebuie aplicate? Erori frecvente in practica?
Abonati-va la Newsletter-ul InfoTVA.ro si descarcati GRATUIT Raportul Special!
"Noutati privind TVA in 2026 + TOP 7 Studii de Caz"
Ce schimbari trebuie aplicate? Erori frecvente in practica?
Abonati-va la Newsletter-ul InfoTVA.ro si descarcati GRATUIT Raportul Special!
"Noutati privind TVA in 2026 + TOP 7 Studii de Caz"



 RSS Flux RSS 2.0
 Sitemap XML

