


 InfoTva.ro
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!

ANAF reaminteste contribuabililor persoane juridice ca, pe perioada aplicarii prevederilor art. I din Ordonanta de urgenta a Guvernului nr. 153/2020 pentru instituirea unor masuri fiscale de stimulare a mentinerii/cresterii capitalurilor proprii, precum si pentru completarea unor acte normative, termenele pentru depunerea declaratiilor aferente anului 2023 sunt cele prevazute la art. I alin. (13) din acest act normativ si anume:
• pentru contribuabilii platitori de impozit pe profit, prin derogare de la prevederile art. 41 si 42 din Legea nr. 227/2015 privind Codul fiscal, cu modificarile ulterioare, termenul pentru depunerea declaratiei anuale privind impozitul pe profit (formular 101 - Declaratie privind impozitul pe profit) si plata impozitului pe profit aferent anului fiscal 2023 este pana la data de 25 iunie 2024 inclusiv, iar pentru contribuabilii care intra sub incidenta prevederilor art. 16 alin.(5) din Codul fiscal pana la data de 25 a celei de-a sasea luni, inclusiv, de la inchiderea anului fiscal modificat;
• pentru contribuabilii platitori de impozit pe veniturile microintreprinderilor, prin derogare de la prevederile art. 56 din Codul fiscal, termenul pentru depunerea declaratiei aferente trimestrului IV 2023 (formular 100 - Declaratie privind obligatiile de plata la bugetul de stat) si plata impozitului aferent acestui trimestru este pana la data de 25 iunie 2024 inclusiv;
Platitorii de impozit pe profit, indiferent de sistemul de declarare si plata si contribuabilii platitori de impozit pe veniturile microintreprinderilor beneficiaza de reduceri ale impozitului pe profit anual/impozitului pe veniturile microintreprinderilor astfel :
a) 2%, in cazul in care capitalul propriu contabil, prezentat in situatiile financiare anuale, respectiv in raportarile contabile anuale pentru sediile permanente ale persoanelor juridice rezidente in state apartinand, Spatiul Economic European in anul pentru care datoreaza impozitul, este pozitiv si este dupa caz la nivelul unei valori cel putin egale cu jumatate din capitalul social subscris.
b) daca inregistreaza o crestere anuala a capitalului propriu ajustat al anului pentru care datoreaza impozitul fata de capitalul propriu ajustat inregistrat in anul precedent si indeplineste concomitent conditia prevazuta la lit. a), reducerile au urmatoarele valori:
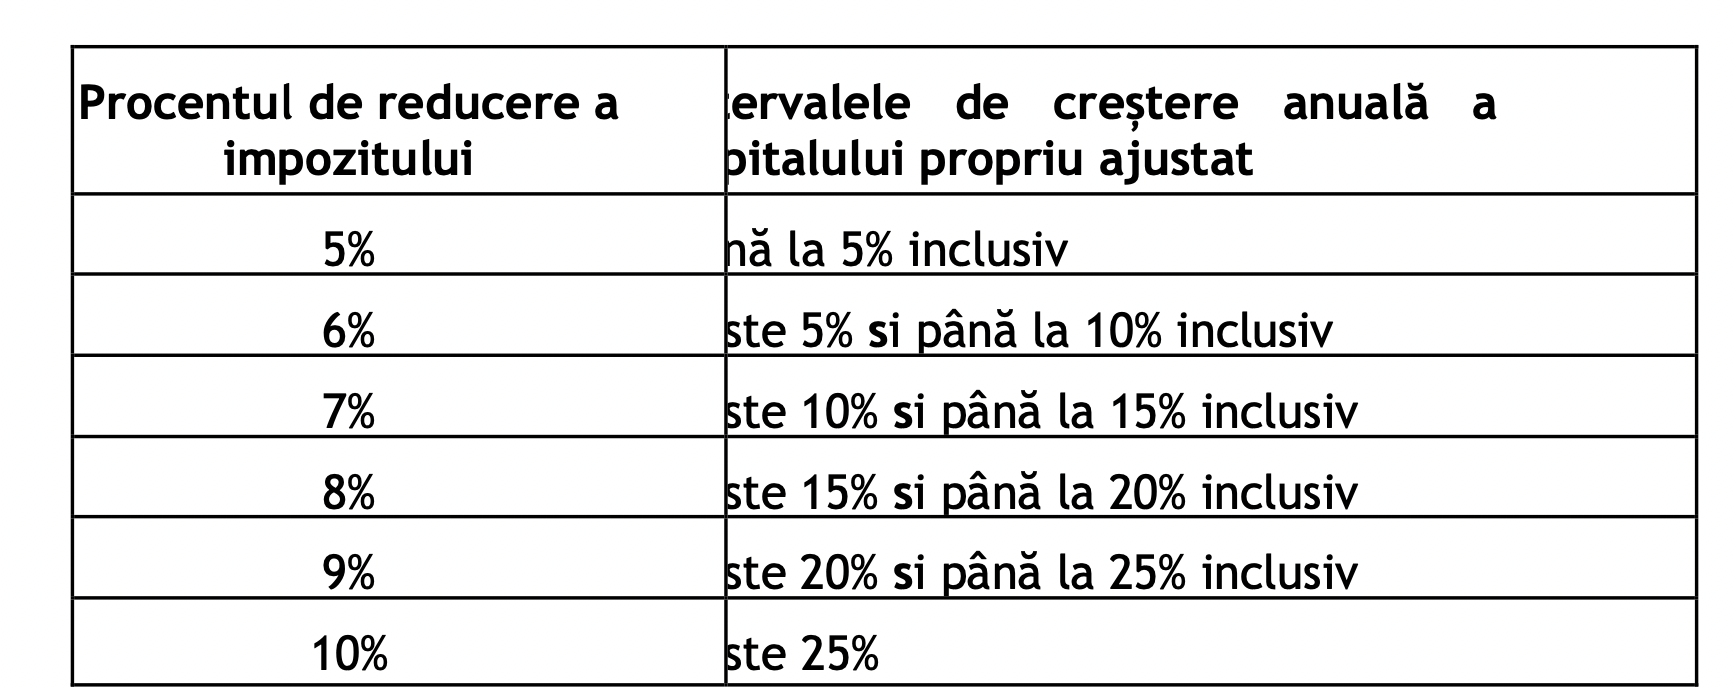
c) 3%, daca inregistreaza o crestere de peste 10% a capitalului propriu ajustat al anului 2023 fata de capitalul propriu ajustat inregistrat in anul 2020 si daca capitalul propriu contabil, este pozitiv si este dupa caz la nivelul unei valori cel putin egale cu jumatate din capitalul social subscris.
In cazul in care sunt aplicabile doua sau trei din reducerile prevazute mai sus, pentru determinarea valorii reducerii, procentele corespunzatoare acestora se aduna, iar valoarea rezultata se aplica asupra impozitului.

Booking & Airbnb Solutii fiscal-contabile pentru companii

Ghidul practic al contabilului din domeniul constructiilor

Calendarul contabilului vesel 2026
- Atentie, contabili!Contracte de munca suspendate. Isi mai pastreaza firma regimul de microintreprindere? Ce se intampla cu microintreprinderea cand CIM se suspenda | Exemplu practic Una dintre conditiile pentru aplicarea impozitului pe veniturile microintreprinderilor este...citeste mai mult
- Atentie, contabili!
- Atentie, contabili!Metode de stabilire a valorii de piata in tranzactiile intre persoane afiliate Principiul valorii de piata si ajustarea de catre organele fiscale | Cum alegi metoda de stabilire a valorii de piata | Metoda compararii preturilor | Metoda cost plus | Metoda...citeste mai mult
- Atentie, contabili!Reducerea capitalului social: metode, procedura, monografie contabila si tratament fiscal Cadrul legal al reducerii capitalului social | Metode de reducere a capitalului social | Hotararea AGA pentru reducerea capitalului social | Limitele legale ale reducerii:...citeste mai mult
- Atentie, contabili!
Sursa: ANAF
 de Ion Mihai
Ion Mihai este profesionist in domeniul fiscal. Si-a inceput activitatea in presa in anul 2010 si a acoperit de-a lungul anilor subiecte precum contabilitate, legislatia muncii si sport. In prezent, scrie despre tot ceea ce inseamna pregatirea si depunerea declaratiilor fiscale, obligatiile fiscale care le revin angajatorilor si salariatilor, plata impozitelor si alte noutati legislative.
Sfaturi de la Experti - Intrebari si Raspunsuri
Articole similare
ANAF a actualizat Formularul electronic al declaratiei 100. Descarca ultimele versiuni!D100 in 2024, depusa eronat pentru o alta luna. Cum se pot rectifica dateleFirme care pot completa D100 pentru a scadea costurile achizitionarii caselor de marcat fiscaleD101 in 2024. Pana cand poate fi depus formularul?Impozit pe profit. 4 exemple utile pentru calcularea impozitului si recuperarea pierderilor fiscaleUltimele articole
ONG in 2025. Ce trebuie sa stiti despre D101, bilant anual, D406 + o MONOGRAFIE contabilaLichidare societate. Ce declaratii trebuie sa depuna societatea care urmeaza sa fie radiataONG fara activitate economica in 2025. Obligatii declarative + o MONOGRAFIE contabila utilaDeclaratia D100. Aveti la dispozitie 2 variante pentru corectarea IMCAD100 si impozitul pe constructii 2025. Ce trebuie sa stiiArticole similare
Reduceri de impozit aferente anului 2021: D101 trebuie depusa pana pe data de 25 iunie 2022Ce declaratii fiscale depune un ONG in 2026 si cine le poate semna?Noua versiune pentru Declaratia 101Diferente de impozit pe profit pentru anii fiscali anteriori. In ce declaratie se evidentiaza sumeleTrecere de la impozit pe profit la impozitul micro. Cum se corecteaza erorile contabile si ce documente se depunUltimele articole
Factura cu TVA la incasare, neinregistrata in contabilitate. Corectare in D101, D300 si D394Firme cu TVA lunar. Termene D406 si D101 pentru decembrie 2025ONG in 2025. Ce trebuie sa stiti despre D101, bilant anual, D406 + o MONOGRAFIE contabilaImpozitul pe profit. Cand trebuie sa corectati erorile, avand un caz concretLichidare societate. Ce declaratii trebuie sa depuna societatea care urmeaza sa fie radiataArticole similare
D100 si impozitul pe constructii 2025. Ce trebuie sa stiiCalculare si depunere impozit pe profit prin D100. Cand trebuiesc intocmite declaratii rectificative?Declaratia 100 in 2026: pentru ce se depune, termene, mod de completareMicrointreprinderi care au omis depunerea D100. Pana cand mai poate fi transmis formularul la ANAFFirme cu an fiscal modificat. Care este scadenta depunerii D100?Ultimele articole
D100 in 2024: Mai trebuie depus formularul daca impozitul este zero?ONG-uri in 2023: Au obligatia de a depune D100 chiar daca nu desfasoara activitate economica?Articole similare
Reminder ANAF! Marti, 7 septembrie 2021, este termenul limita pentru depunerea Formularului 092Calendar ANAF: Declaratii fiscale scadente luni, 12 august 2024Reminder ANAF! 4 declaratii fiscale importante au ca termen limita data de 30 iunie 2023Institutiile publice, ONG-urile si subunitatile depun situatiile financiare pe data de 4 mai anul acestaLuni, 30 ianuarie 2023, este termenul limita pentru depunerea Formularului 394Ultimele articole
Depunere declaratii. Luni, 30 iunie 2025, termen limita pentru D394Depunere declaratii. Pana pe 31 martie 2025 trebuie depusa D700Declaratia 406. Cine are obligatia depunerii D406 pana pe 28 februarie 2025Pana pe 31 ianuarie 2025 trebuie depuse 3 declaratii fiscale importante la ANAFReminder ANAF! Declaratii care au scadenta pe 10 ianuarie 2025
NOU! Modificari TVA 2026
Ce schimbari trebuie aplicate? Erori frecvente in practica?
Abonati-va la Newsletter-ul InfoTVA.ro si descarcati GRATUIT Raportul Special!
"Noutati privind TVA in 2026 + TOP 7 Studii de Caz"



 RSS Flux RSS 2.0
 Sitemap XML

