


 InfoTva.ro
Copierea de continut din prezentul site este supusa regulilor precizate in Termeni si conditii! Click aici.
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
Prin utilizarea siteului sunteti de acord, in mod implicit cu Termenii si conditiile! Orice abatere de la acestea constituie incalcarea dreptului nostru de autor si va angajeaza raspunderea!
X

de Redactia Infotva
la 21 Iun. 2022
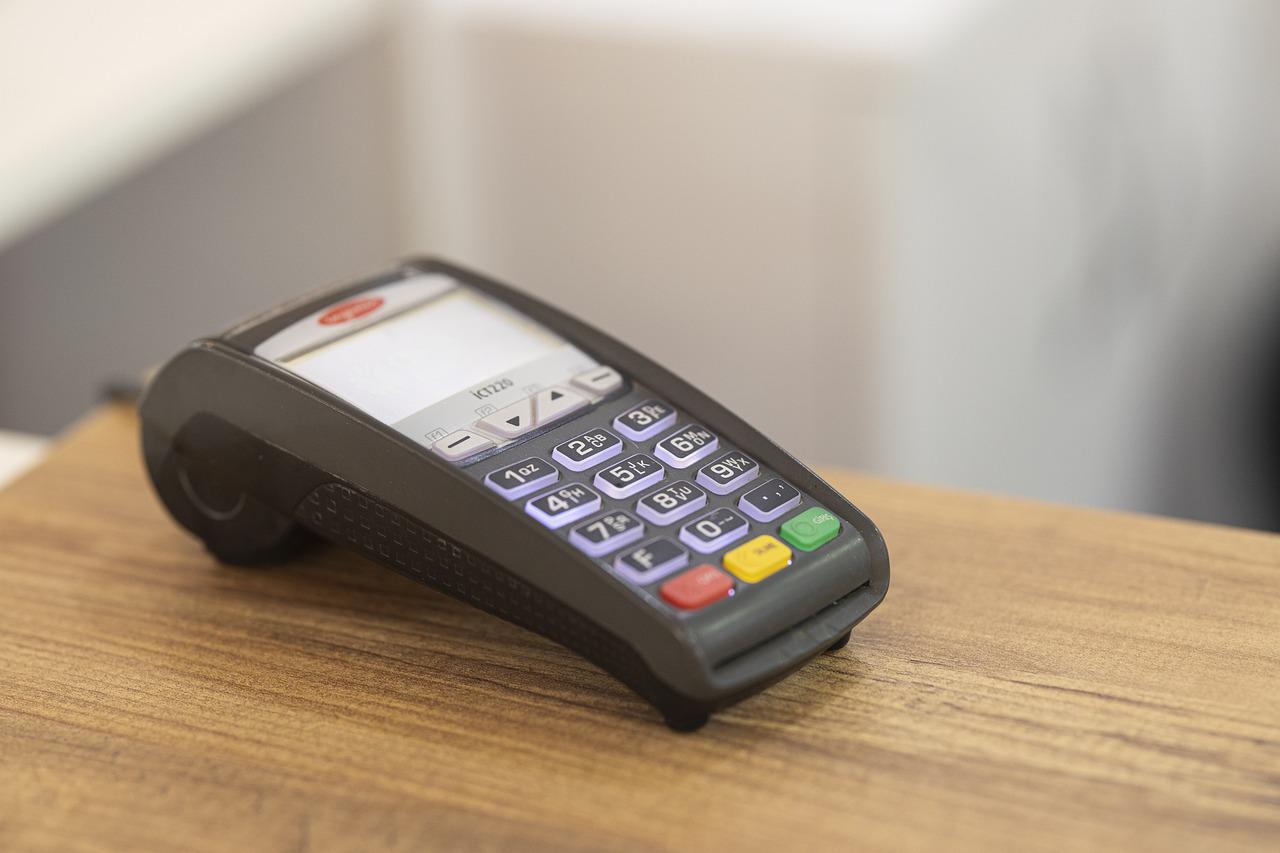
Societate platitoare de impozit pe profit a achizitionat in trimestrul I 2022 mai multe case de marcat pentru punctele de lucru pe care le-a deschis. Poate sa le scada din impozitul pe profit declarat? Mentionez ca nu am reusit sa completez declaratia.
Raspunsul expertului contabil Vera Constantin:
Nu se completeaza randul 1.2 din D100 in cazul platitorilor de impozit pe profit conform modificarilor aduse prin OPANAF 237/2022.
https://static.anaf.ro/static/10/Anaf/formulare/D_100_OPANAF_237_2022.pdf
Randul 1.2 "Cost de achizitie al aparatelor de marcat electronice fiscale" - se inscribe suma reprezentand costul de achizitie al aparatelor de marcat electronice fiscale, potrivit prevederilor Legii nr. 153/2020 pentru modificarea si completarea Legii nr. 227/2015 privind Codul fiscal, precum si pentru completarea Legii nr. 170/2016 privind impozitul specific unor activitati. Acest rand se completeaza numai de catre contribuabilii platitori de impozit pe veniturile microintreprinderilor.
Conform Codului fiscal insa :
Cheltuielile reprezentand costul de achizitie al aparatelor de marcat electronice fiscale, astfel cum sunt definite la art. 3 alin. (2) din Ordonanta de urgenta a Guvernului nr. 28/1999 privind obligatia operatorilor economici de a utiliza aparate de marcat electronice fiscale, republicata, cu modificarile si completarile ulterioare, la data punerii in functiune, potrivit legii; contribuabilii care achizitioneaza aparate de marcat electronice fiscale scad costul lor de achizitie din impozitul pe profit datorat pentru trimestrul in care au fost puse in functiune, in cazul in care acestia datoreaza impozit pe profit trimestrial, sau din impozitul pe profit anual, in cazul contribuabililor care aplica sistemul anual de declarare si plata a impozitului pe profit. Sumele care nu sunt scazute din impozitul pe profit potrivit prevederilor prezentei litere se reporteaza in urmatorii 7 ani consecutivi. Recuperarea acestor sume se va efectua in ordinea inregistrarii acestora, in aceleasi conditii, la fiecare termen de plata a impozitului pe profit.
Prin urmare in D100, in baza informatiilor disponibile in acest moment, se completeaza reducerea pentru case de marcat doar pentru contribuabilii platitori de impozit pe veniturile microintreprinderilor.

Booking & Airbnb Obligatii fiscale pentru persoane fizice

Examen Consultant Fiscal 2026

Calendarul contabilului vesel 2026
- Atentie, contabili!
- Atentie, contabili!Contracte de munca suspendate. Isi mai pastreaza firma regimul de microintreprindere? Ce se intampla cu microintreprinderea cand CIM se suspenda | Exemplu practic Una dintre conditiile pentru aplicarea impozitului pe veniturile microintreprinderilor este...citeste mai mult
- Atentie, contabili!
- Atentie, contabili!Metode de stabilire a valorii de piata in tranzactiile intre persoane afiliate Principiul valorii de piata si ajustarea de catre organele fiscale | Cum alegi metoda de stabilire a valorii de piata | Metoda compararii preturilor | Metoda cost plus | Metoda...citeste mai mult
- Atentie, contabili!Reducerea capitalului social: metode, procedura, monografie contabila si tratament fiscal Cadrul legal al reducerii capitalului social | Metode de reducere a capitalului social | Hotararea AGA pentru reducerea capitalului social | Limitele legale ale reducerii:...citeste mai mult
Raspuns oferit de specialistii Portal Codul Fiscal. Afla AICI cum poti beneficia si tu de consultanta specializata marca Rentrop&Straton.
 de Redactia Infotva
Redactia InfoTVA are un colectiv de 3 autori specializati din domeniul fiscal. Zilnic aducem in atentia dvs. tot ce este nou legat de aplicarea regimului TVA, intocmirea corecta a facturilor, depunerea declaratiilor si obligatiile fiscale care le revin angajatorilor. Explicam in mod detaliat modificarile aparute si oferim solutii practice pentru orice dilema generata de noutatile cotidiene!
Sfaturi de la Experti - Intrebari si Raspunsuri
Urmareste-ne pe Google News
Articole similare
Achizitie obiect de inventar. Care este tratamentul fiscal si contabil?Capacitatea contributiva: principiu al fiscalitatii romane?Achizitii intracomunitare. Cum inregistram reducerile comercialeModificari fiscale. Plafonul pentru scutirea de IMPOZIT in anumite domenii ramane la 10.000 leiIMPOZIT de 13% pentru salarii si pensii si un nou mod de calcul al IMPOZITului pe autovehiculeUltimele articole
Limitarea de 50% la TVA pentru autoturisme. Se aplica si facturilor de avans primite la reparatia masinii firmei?Agentii imobiliare si TVA: ce se ascunde in spatele unei simple facturi de comisionCompensare IMPOZIT pe profit platit in plus cu TVA de plata. Conditii, evidenta fiscala, procedura de urmatDarea in plata a unui imobil catre asociat. Regim de TVA si IMPOZIT pe profitExamen consultant fiscal 2026: TVA, una dintre cele mai dificile probe. Cum te pregatesti
Mai multe articole despre impozit
Articole similare
Trecere de la impozit pe profit la impozitul micro. Cum se corecteaza erorile contabile si ce documente se depunFirma cu peste 50 de angajati. Contributie pentru persoanele cu handicap neincadrate. Cum se declara varsamintele?Profit reinvestit. Ce inregistrari contabile efectuam?Declaratia 401. Descarcati ultima versiuneUltima versiune disponibila pentru Declaratia 100. Ce s-a modificat?Ultimele articole
ONG in 2025. Ce trebuie sa stiti despre D101, bilant anual, D406 + o MONOGRAFIE contabilaLichidare societate. Ce declaratii trebuie sa depuna societatea care urmeaza sa fie radiataONG fara activitate economica in 2025. Obligatii declarative + o MONOGRAFIE contabila utilaDeclaratia D100. Aveti la dispozitie 2 variante pentru corectarea IMCAD100 si impozitul pe constructii 2025. Ce trebuie sa stii
Mai multe articole despre d100

NOU! Modificari TVA 2026
Raport GRATUIT pentru contabili
Ce schimbari trebuie aplicate? Erori frecvente in practica?
Abonati-va la Newsletter-ul InfoTVA.ro si descarcati GRATUIT Raportul Special!
"Noutati privind TVA in 2026 + TOP 7 Studii de Caz"
Ce schimbari trebuie aplicate? Erori frecvente in practica?
Abonati-va la Newsletter-ul InfoTVA.ro si descarcati GRATUIT Raportul Special!
"Noutati privind TVA in 2026 + TOP 7 Studii de Caz"



 RSS Flux RSS 2.0
 Sitemap XML

